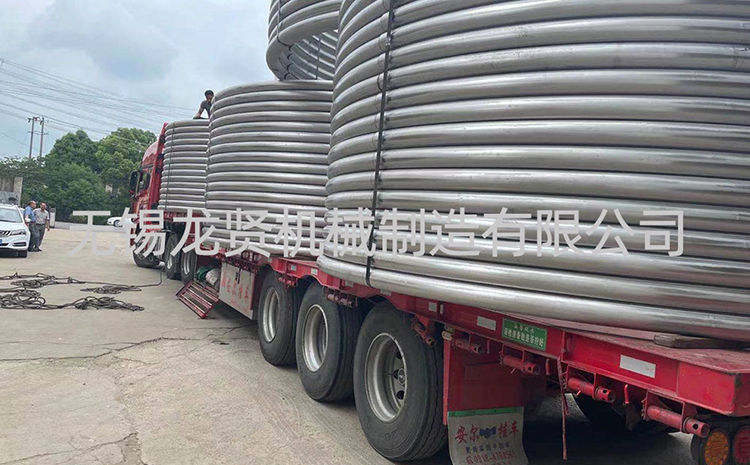
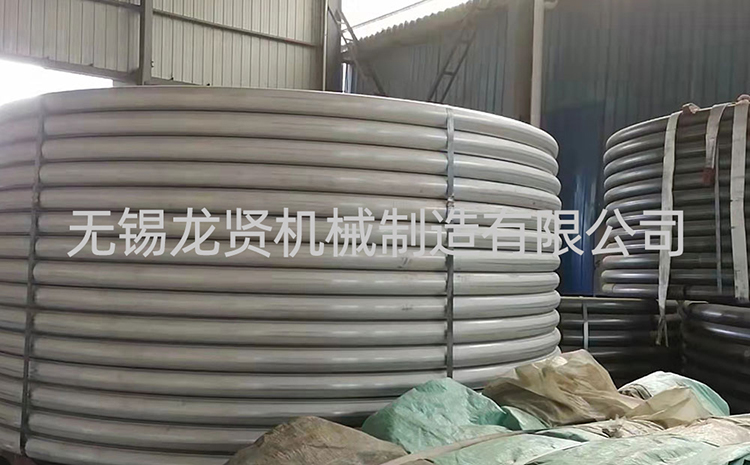
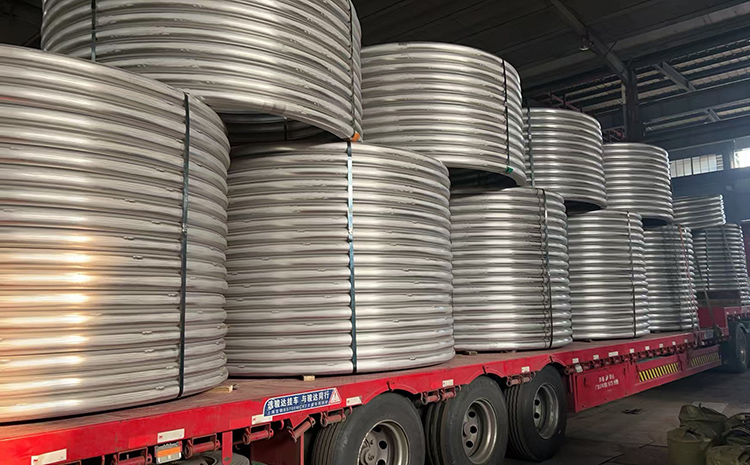
未来一年半圆管市场整体大概率呈“低位筑底、结构分化、高端需求增长”的格局。普通半圆管、碳钢半圆管价格短期仍偏弱震荡;但用于夹套换热、封头盘管、化工设备、新能源装备、海洋工程的高精度、耐腐蚀、定制化半圆管需求会更稳,甚至明显好于行业平均。需求端:传统承压,高端增长
半圆管及异形管的需求正在从“通用结构件”向“功能件、换热件、精密件”转移。
化工与压力容器:半圆管夹套、封头盘管、换热导流件仍是稳定需求来源。化工行业对盘管、半圆管的需求占比约25%–28%,石油天然气行业约20%–23%。
新能源与高端装备:新能源汽车、储能换热、氢能储运、半导体洁净管路等方向增长较快。2026年新能源汽车预测销量约1900万辆,不锈钢在电池壳、热管理、轻量化部件中的应用持续扩大。
海洋工程与环保:海水淡化、污水处理、船舶管道等场景对316L、双相不锈钢半圆管需求较强。2025年全球双相不锈钢管市场约80亿美元,预计2025–2033年CAGR约7%。
异形管整体扩容:2025年国内异形管市场规模约386亿元,预计2026年突破415亿元。半圆管作为异形管的重要品类,会受益于这一趋势,但增速会因材质和应用差异而分化。
价格与成本:短期偏弱,高端有支撑
目前钢管市场整体仍处于“供需双弱、价格承压”阶段。2026年10月下旬,全国焊管、镀锌管、无缝管均价仍在小幅下调,北方需求进入淡季,南方刚需释放有限。
不锈钢半圆管价格更受镍、铬合金成本和下游订单影响。当前普通不锈钢焊管成交以小单、短单为主,议价较多;但半导体、液冷、洁净管道等高端管材需求相对较好,说明价格压力主要集中在同质化产品上。
对半圆管企业来说,未来一年半的成本端不会明显松动,原料波动仍会传导到成品;但高端半圆管因为公差、贴合度、焊接质量和材质要求更高,价格弹性更强。
竞争格局:低端产能过剩,高端能力成为分水岭
半圆管行业已经进入明显的分化期:
低端半圆管:规格单一、精度低、只做简单剖管或冷弯,容易陷入价格战。
中高端半圆管:能做封头盘管贴合、半圆管夹套、螺旋盘管、大直径异形半管,且具备无损检测、压力试验、酸洗钝化、多标准验收能力的企业,订单更稳。
区域优势明显:华东地区不锈钢管材和异形管产业链较完整,江苏、浙江一带在不锈钢管、异形管、盘管加工方面具备配套优势。
对生产与采购的建议
做产品:重点突出封头盘管、筒体夹套、换热半管、316L耐腐半圆管、大直径半圆管等高附加值方向。
做报价:普通碳钢半圆管可随行就市、控制库存;不锈钢半圆管建议按材质、公差、贴合度、探伤要求分级报价。
做客户:化工设备、压力容器、换热设备、新能源装备、海洋工程、制药食品设备是更值得深耕的方向。
做风控:短期不要盲目扩产通用半圆管,应把产能投向精密成型、盘管贴合、压力试验和表面处理能力。

 客服